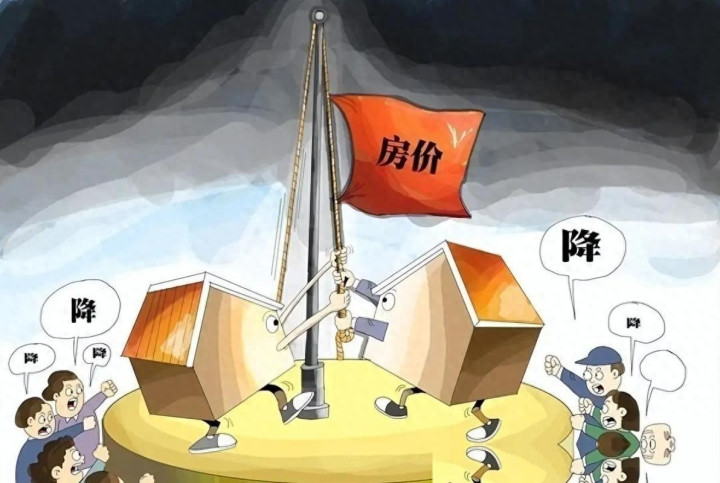
最近身边朋友问得最多的,还是房子该不该买。
我们的看法很直白:房子正在变回它本来的样子,就是用来住的。有机构给出判断,到2030年前后,中国会整体走进租房为主的居住阶段。
这个说法听着有点扎心,但背后的逻辑站得住脚。政策在变,人口在变,年轻人的想法也在变,三股劲儿撞到一块,楼市的老剧本就翻篇了。
先说眼下的市场。售楼处早没了排队的热闹,中介主动加微信发优惠,开发商把尾盘打到骨折价。
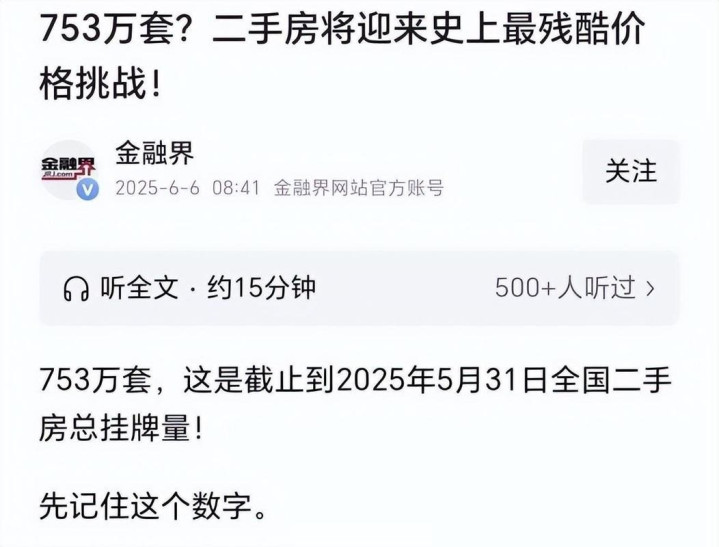
这几年二手房挂牌量在不少城市创新高,北京、上海、杭州、成都这些地方,挂半年以上卖不出去的房子一抓一大把。
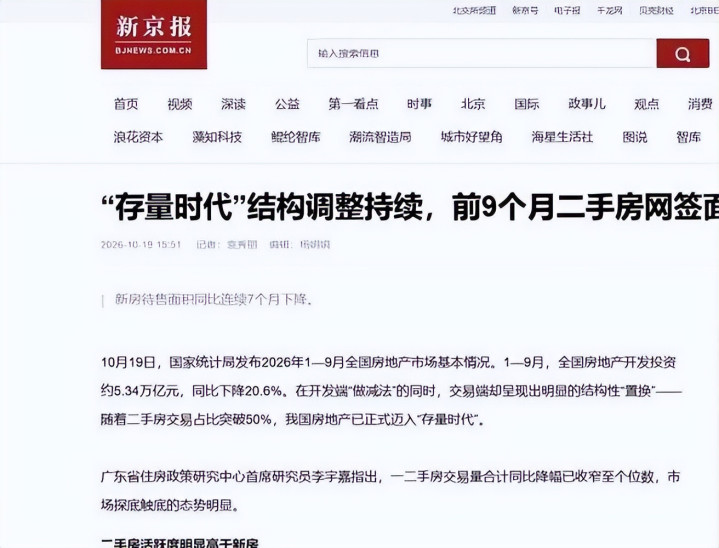
国家统计局的数据显示,2026年9月全国70个大中城市新房价格同比下跌2.8%,已经连跌三十多个月。
价格一路阴跌,买家越等越观望,这就是楼市最怕的恶性循环。
有一笔账很多人没算清。上海内环某个改善盘,120平的户型总价1800万起步。按现在的商贷利率,月供奔着6万往上走。
可同一个小区租一套差不多大的房子,月租也就一万出头。花月供的六分之一不到,住一样的房、用一样的物业、享一样的配套。
这个账摆在桌面上,谁看了都得想一想。年轻人不是算不明白,是过去被“房价只涨不跌”这句老话套牢了手脚。
国际上判断房价合不合理,常看一个叫租售比的指标。意思很简单,就是靠租金收回买房钱需要多少个月。
合理区间大致在1比200到1比300,可国内的情况差得挺远。
诸葛找房、中指研究院的监测数据,2024年上半年全国50个重点城市平均租售比到了1比590。换句话说,一套房要连着出租差不多50年才能回本。
所谓的投资价值,到了这个数字面前,基本就剩个空壳。签三十年房贷,等于把未来三十年押在一堆假设上。
假设工作稳定、收入年年涨、身体不出毛病、行业不被淘汰、家里不出大事。可这些事谁能打包票。
往回看三十年,社会变化有多大我们心里都清楚。那时候打电话靠街边电话亭,买东西都用现金,现在没了手机寸步难行。
连吃饭、打车、看病的方式都整个翻过去了,职业哪有稳如泰山的道理。真实的例子一抓一大把。
前两年教培行业调整,一批月薪两三万的老师转头去送外卖。房地产销售、互联网大厂的中层,这两年也经历了好几轮优化。
有的朋友背着几百万的房贷,公司一裁员,两口子就睡不着觉。真到那一步,房子是家还是枷锁,答案就复杂了。
一场突如其来的失业,就能把一个家庭的现金流打到地上。
宏观层面也在悄悄调整方向。2025年底的中央经济工作会议和2026年全国两会,都把扩大内需摆到更靠前的位置。政策的发力点,从过去靠基建地产拉动,慢慢转向消费和科技创新。
地方政府靠卖地过日子的老办法,这几年被化债和财政纪律一点点收紧。土地财政的红利期已经过去了,这是明摆着的事实,谁也绕不开。
租赁市场被摆到了前所未有的高度。今年施行的《住房租赁条例》写得很清楚,要稳定住房租赁关系,把合同备案作为保护租客的核心抓手。
租期多长、租金怎么付、押金怎么退、什么情况能解约,法律都给了明确边界。租房这件事,正从靠房东良心、靠口头承诺,变成一张能上法庭的合同。
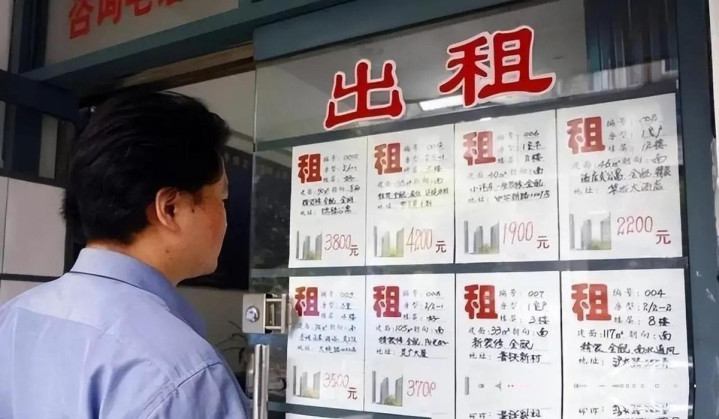
制度在给租客撑腰,这个变化很实在,数据能说明问题。
新浪财经2026年10月21日援引URI城市租住的报告,中国租赁人口已经达到2.6亿,但机构化率只有8%。拿这个数字对比发达经济体,日本、美国、德国的机构化租赁普遍在30%以上,德国有些城市甚至过半。
缺口有多大,机会就有多大。这也是为什么保障性租赁住房、长租公寓、国企租赁平台这两年扩张得特别快。
一说不买房,立马有两个绕不过去的问题砸过来。一个是结婚,一个是孩子上学。
先说婚姻这事儿。“没房不结婚”其实不是什么老规矩,它主要是在房价一路狂奔那十几年里被社会情绪推上去的。再往上一辈的父母,当年住单位分的筒子楼、挤父母的半间屋,日子照样过得红火。
放眼欧洲,一半以上年轻家庭租房成家,没人觉得这事儿低人一等。中国青年报2023年8月做过一组关于30岁以上租房族的报道,大龄租房群体正在快速扩大。
他们当中不少人并不是买不起,而是主动把现金流握在自己手里。
到2026年,这种心态在95后和00后身上更明显。小红书、B站上搜租房改造,播放量动辄几百万。年轻人把出租屋收拾得温馨漂亮,在他们眼里,生活品质跟房产证之间,早就没了必然联系。
学区问题牵动的神经更粗。过去房产证绑户口、户口绑学位,一张学区房的证能卖出天价。可从2024年开始,租购同权在不少大城市加速推进。
广州、上海、南京、成都允许符合条件的租房家庭子女就近入学。北京的多孩家庭租房入学政策也在试点扩大。
孩子看病、父母参加社保、办理居住证明这些公共服务,一步步跟房产脱钩。房子回到它该待的位置,就是用来住的。
人口是另一个绕不开的大背景。国家统计局公布的数据,2023年全国人口减少208万,2024年继续负增长,出生人口在900万上下徘徊。
新生儿变少,意味着未来二三十年房子的真实需求会继续下行。日本的前车之鉴摆在那儿,大阪、京都周边曾经热门的新城,如今空置率高、房价回到三十年前。
中国不会简单重走日本的路,但人口结构这道题谁也躲不开。那些现在还把房子当最优资产的人,大多还活在上一辈的经验里。
父母辈赶上了城镇化红利、货币化棚改、经济高速增长三股大风,闭眼买都能赚。可风停了,再闭眼买就得挨摔。
手里压着三五套房的投资客,正在被这股退潮推到岸边。想抛盘没人接,租金又覆盖不住月供,日子真不好过。
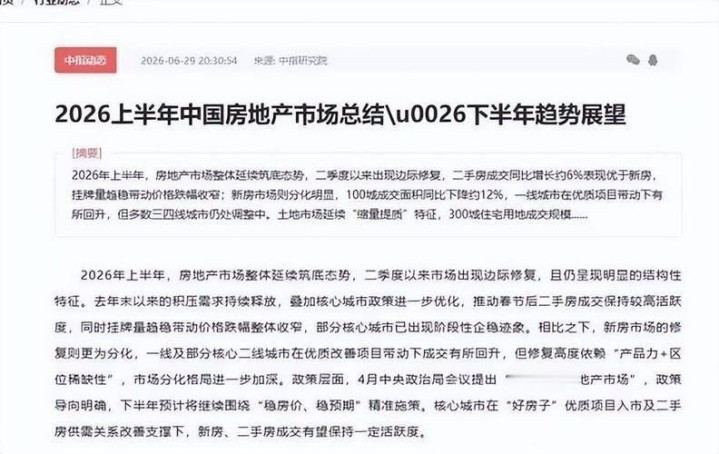
他们的焦虑是真实的,账单也是真实的。还有一个常被忽略的点,持有成本正在悄悄抬头。
房地产税的立法工作一直在推进,前几年全国人大常委会已经把房地产税纳入立法规划,上海和重庆的试点运行多年。未来一旦在更多城市落地,拥有多套住房的持有成本会明显增加。
物业费、维修基金、折旧损耗、空置风险这些隐性支出,过去都被上涨的房价盖住了。价格一停涨甚至下跌,这些成本就全露了出来。
从居住体验看,专业机构运营的长租公寓这几年品质上来得很快。万科泊寓、龙湖冠寓、建信住房、华润有巢,再加上各地国企背景的租赁平台,装修、物业、社群活动都在往年轻人喜欢的方向走。
合同一签三年五年,租金涨幅封顶,房东不能随意赶人。这种稳定感在以前的个人房东市场里根本见不到。
租房的过渡感正在褪去,取而代之的是一种可以长期住下去的可能。把这些线索拼起来,就能明白为什么到2030年前后,整个居住结构大概率会向租赁倾斜。
制度上有租赁条例和租购同权打底,供给上有机构化长租公寓铺开,人口上有新生儿和城镇化双双见顶,价格上有连续三年的回调,观念上有年轻一代的主动选择。几股力量叠在一块,房子作为投资品的光环会继续褪色,作为居住品的本色会更清楚。
买不买房从来没有标准答案。自住需求、家庭情况、城市层级、工作稳定性,每个人都得按自己的账本算。真正要警惕的,是用上一个时代的经验,去赌下一个时代的未来。
压在很多人身上的,往往不是那套房子,而是脑子里那套没来得及更新的旧账本。等更多人把账本翻过去,一个真正属于居住的新时代,才算是真的来了。
亿策略提示:文章来自网络,不代表本站观点。